Luật Kinh doanh bất động sản 2023 (số 29/2023/QH15, hiệu lực 01/08/2024) đặt bốn ràng buộc mà chủ đầu tư phải tuân khi bán nhà hình thành trong tương lai: đặt cọc không quá 5%, tiến độ thanh toán có trần, bảo lãnh nghĩa vụ tài chính, và điều kiện được phép bán. Anh chị đọc đúng bốn điểm này trong hợp đồng là đã kiểm được những ràng buộc quan trọng nhất mà luật đặt ra để bảo vệ người mua.
Chúng tôi viết bài này ở góc của người sắp đặt bút ký, không phải góc tóm tắt văn bản luật. Smartland và smartrealtors.vn là đại lý phân phối, mỗi lần anh chị xuống tiền chúng tôi có phần trong đó, nên phần dưới đây cố gắng chỉ thẳng chỗ nào trong hợp đồng cần soi, chỗ nào chủ đầu tư dễ viết lệch. Mọi nội dung mang tính tham khảo, không thay cho tư vấn của luật sư khi anh chị ký hợp đồng thật.
Luật Kinh doanh bất động sản 2023 thay đổi điều gì cho người mua dự án?
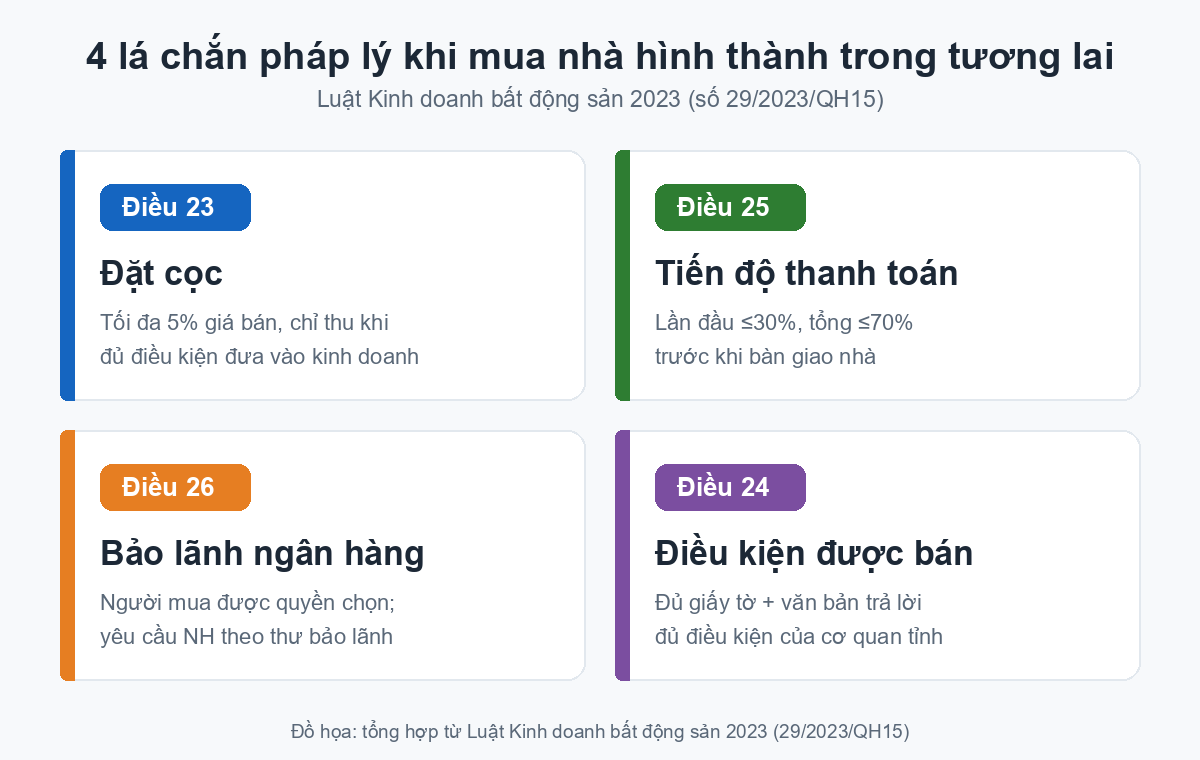
Luật Kinh doanh bất động sản 2023 siết chặt cách chủ đầu tư huy động tiền của người mua ở giai đoạn nhà chưa xây xong. Từ 01/08/2024, bốn nhóm quy định mới cùng có hiệu lực: trần đặt cọc 5% (Điều 23), trần tiến độ thanh toán (Điều 25), bảo lãnh ngân hàng cho phần tiền đã đóng (Điều 26), và bộ điều kiện dự án phải đạt mới được bán (Điều 24). Bốn điều luật này là bốn lá chắn.
Luật mới dịch phần lớn rủi ro “đóng tiền trước, nhận nhà sau” thành các con số cụ thể. Mỗi ngưỡng đều có mốc trong luật để đối chiếu, thay vì phụ thuộc vào thiện chí của người bán. Anh chị không cần thuộc lòng số điều, chỉ cần cầm bảng dưới đây khi đọc hợp đồng.
| Lá chắn | Điều luật (29/2023/QH15) | Ngưỡng / yêu cầu | Ý nghĩa với người mua |
|---|---|---|---|
| Đặt cọc | Điều 23, khoản 5 | Tối đa 5% giá bán, và chỉ được thu khi nhà đã đủ điều kiện đưa vào kinh doanh | Bị đòi cọc 10–20% khi dự án còn trên giấy là dấu hiệu sai luật |
| Tiến độ thanh toán | Điều 25 | Lần đầu ≤30% giá trị hợp đồng (gồm cả cọc); tổng ≤70% trước khi bàn giao (bên bán vốn nước ngoài ≤50%) | Chưa nhận nhà mà đã đóng gần đủ tiền là bất lợi cho người mua |
| Bảo lãnh ngân hàng | Điều 26 | Chủ đầu tư phải được ngân hàng bảo lãnh nghĩa vụ tài chính; người mua được quyền chọn có hoặc không bảo lãnh | Có thư bảo lãnh, người mua có thể yêu cầu ngân hàng thực hiện nghĩa vụ theo phạm vi và điều kiện ghi trong thư khi chủ đầu tư không bàn giao đúng hẹn |
| Điều kiện được bán | Điều 24 | Dự án phải có đủ giấy tờ pháp lý và văn bản trả lời của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh về việc nhà ở đủ điều kiện được bán | Thiếu văn bản này, hợp đồng ký ra tiềm ẩn tranh chấp và rủi ro pháp lý; hiệu lực cần đánh giá theo hồ sơ cụ thể |
Bốn dòng trên đọc thì gọn. Từng dòng lại là một chỗ tiền của anh chị hay bị kẹt, nên phần sau chúng tôi tách ra soi kỹ từng cái.
Chủ đầu tư được thu đặt cọc tối đa bao nhiêu khi nhà còn trên giấy?
Theo khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023, chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán hoặc giá cho thuê mua nhà ở, công trình xây dựng hình thành trong tương lai, và chỉ được thu khi nhà ở, công trình đã đủ điều kiện đưa vào kinh doanh. Chính thỏa thuận đặt cọc phải ghi rõ giá bán, giá cho thuê mua để làm căn cứ tính mức 5%.
Con số 5% là chỗ dễ bị lách nhất, vì thị trường quen với các đợt “giữ chỗ”, “đặt chỗ thiện chí”, “booking” thu trước vài chục đến vài trăm triệu khi dự án còn chưa xong móng. Không phải khoản giữ chỗ nào cũng là đặt cọc; nhưng nếu một khoản mang tính đặt cọc để mua nhà hình thành trong tương lai được thu khi dự án chưa đủ điều kiện đưa vào kinh doanh, thì việc thu tiền đó có thể chưa phù hợp với quy định về đặt cọc tại Điều 23. Anh chị gặp một phiếu giữ chỗ ghi số tiền lớn kèm cam kết mua, hãy hỏi thẳng: dự án đã có văn bản đủ điều kiện bán chưa, và khoản này có được trừ vào 5% cọc chính thức không.
Một điểm nhỏ mà nhiều người bỏ qua: mức cọc tối đa bằng 5% của giá bán hoặc giá cho thuê mua được ghi ngay trong thỏa thuận đặt cọc, chứ không phải một con số do sale nêu miệng. Vì luật buộc thỏa thuận phải ghi rõ giá này, nếu phiếu cọc bỏ trống giá bán thì anh chị chưa có căn cứ để biết mình đang cọc bao nhiêu phần trăm. Pháp lý dự án đang ở bước nào, hồ sơ đủ điều kiện bán chưa, là câu nên hỏi trước cả câu giá bao nhiêu. Với các dự án chúng tôi đang phân phối, trạng thái này được cập nhật công khai theo từng đợt, ví dụ hồ sơ pháp lý của một đại dự án ven biển đã đi tới đâu pháp lý dự án Blanca City đang ở bước nào.
Mua nhà hình thành trong tương lai phải đóng tiền theo tiến độ nào?
Điều 25 Luật Kinh doanh bất động sản 2023 đặt trần cho tiến độ thanh toán nhà hình thành trong tương lai. Lần thanh toán đầu tiên không quá 30% giá trị hợp đồng, tính cả tiền đặt cọc. Các lần sau đi theo tiến độ xây dựng, nhưng tổng cộng không được vượt 70% giá trị hợp đồng khi chủ đầu tư chưa bàn giao nhà. Nếu bên bán là tổ chức kinh tế có vốn đầu tư nước ngoài, trần này hạ xuống 50%.
Trần 70% là lằn ranh giữ tiền của người mua đúng với tiến độ công trình. Ý của nó rất đời thường: chừng nào nhà chưa giao tới tay, chủ đầu tư không được cầm gần hết tiền. Anh chị mở phụ lục tiến độ thanh toán ra, cộng dồn các đợt tới ngày nhận bàn giao, nếu con số chạm 80–90% trước khi có nhà thì lịch đó đang lệch khỏi Điều 25.
Còn một ngưỡng nữa nằm ở đoạn cuối, chỗ nhiều hợp đồng viết mờ. Khi anh chị chưa được cấp Giấy chứng nhận (sổ hồng), bên bán không được thu quá 95% giá trị hợp đồng; 5% còn lại chỉ thanh toán sau khi cơ quan nhà nước đã cấp sổ. Đây là khoản giữ chân để chủ đầu tư có động lực hoàn tất pháp lý ra sổ cho cư dân. Trong hợp đồng, hãy tìm đúng câu “5% còn lại thanh toán khi được cấp Giấy chứng nhận”; thiếu câu đó, anh chị dễ phải đóng đủ 100% rồi chờ sổ vô thời hạn. Với hình thức thuê mua nhà ở, luật còn chặt hơn: tổng số tiền trả trước không quá 50% giá trị hợp đồng trước khi nhận nhà.
Bảo lãnh ngân hàng khi mua nhà hình thành trong tương lai là gì?
Bảo lãnh ngân hàng theo Điều 26 Luật Kinh doanh bất động sản 2023 là cam kết của ngân hàng thương mại bảo đảm nghĩa vụ tài chính của chủ đầu tư với người mua. Trước khi bán, chủ đầu tư phải được một ngân hàng đủ điều kiện chấp thuận bảo lãnh. Khi chủ đầu tư không bàn giao đúng hẹn, người mua có quyền yêu cầu ngân hàng thực hiện nghĩa vụ theo phạm vi và điều kiện ghi trong thư bảo lãnh.
Luật 2023 có một thay đổi mà anh chị nên biết để dùng đúng: quyền chọn bây giờ nằm ở người mua. Điều 26 cho bên mua, bên thuê mua được quyết định có hay không có bảo lãnh cho nghĩa vụ tài chính của chủ đầu tư đối với mình. Nghe qua thì tưởng đó là ưu ái, thực ra nó là con dao hai lưỡi. Từ chối bảo lãnh, anh chị thường được chủ đầu tư bớt một khoản phí; đổi lại phần tiền đã đóng mất đi cái phao khi dự án đình trệ. Nếu chọn có bảo lãnh, theo khoản 6 Điều 26, anh chị phải được nhận thư bảo lãnh trước khi chủ đầu tư nhận khoản tiền thanh toán theo quy định.
Khi kiểm khoản bảo lãnh, anh chị soi năm điểm trong hồ sơ: dự án đã có thư bảo lãnh của ngân hàng chưa và tên ngân hàng phát hành; số tiền và phạm vi được bảo lãnh; thời hạn hiệu lực của thư; điều kiện để yêu cầu ngân hàng thực hiện nghĩa vụ, thường là khi chủ đầu tư không bàn giao đúng cam kết; và thư bảo lãnh được phát hành trước thời điểm chủ đầu tư nhận khoản tiền thanh toán. Một dự án đang mở bán nghiêm túc sẽ có sẵn câu trả lời bằng văn bản cho từng điểm.
Làm sao biết một dự án đủ điều kiện bán nhà hình thành trong tương lai?
Điều 24 Luật Kinh doanh bất động sản 2023 liệt kê giấy tờ một dự án phải có trước khi bán nhà hình thành trong tương lai: giấy tờ quyền sử dụng đất, hồ sơ dự án, thiết kế được duyệt, giấy phép xây dựng, và với nhà chung cư là biên bản nghiệm thu xong phần móng. Kèm theo là văn bản trả lời của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh về việc nhà ở đủ điều kiện được bán.
Bốn nhóm tài liệu cốt lõi này chính là căn cứ để một dự án được phép huy động tiền của người mua ở giai đoạn nhà chưa xong. Điều 24 còn đặt thêm các điều kiện khác (các khoản 5–7): dự án đã được cơ quan có thẩm quyền chấp thuận theo quy định, mục đích đầu tư phù hợp, và thông tin về nhà ở, dự án đã được công khai trước khi đưa vào kinh doanh.
Văn bản trả lời về việc nhà ở đủ điều kiện được bán của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh (thường là Sở Xây dựng) là tờ giấy anh chị nên hỏi đầu tiên, trước cả sa bàn và nhà mẫu. Nó là căn cứ độc lập cho thấy dự án đã qua cửa kiểm tra, không phải lời hứa của phòng kinh doanh. Sale nói dự án “pháp lý sạch” là chưa đủ; anh chị có quyền xin xem bản chụp văn bản đó, ghi rõ số và ngày ký, rồi đối chiếu tên dự án, tên chủ đầu tư, đợt hàng được phép bán. Theo Điều 8 Nghị định 96/2024/NĐ-CP hướng dẫn Luật, sau khi chủ đầu tư gửi văn bản thông báo kèm hồ sơ, trong 15 ngày cơ quan quản lý cấp tỉnh phải trả lời bằng văn bản về việc nhà ở đủ điều kiện được bán; văn bản này còn được đăng tải trên hệ thống thông tin về nhà ở và thị trường bất động sản, nên anh chị có thể tự tra cứu thay vì chỉ trông vào bản chủ đầu tư đưa.
Bốn nhóm tài liệu cốt lõi trên không phải để anh chị tự thẩm định như một chuyên viên pháp chế. Chúng là danh mục để hỏi. Thiếu bất kỳ mục nào mà hợp đồng vẫn được đưa ra ký, đó là lúc dừng lại và nhờ luật sư đọc giúp. Khi so sánh nhiều dự án của cùng một chủ đầu tư, trạng thái pháp lý mỗi nơi một khác, có nơi đủ điều kiện bán, có nơi mới nhận chủ trương các dự án Sun Group ở Vũng Tàu, cái bán được và cái còn trên giấy.
Đọc hợp đồng đặt cọc mua nhà: soi bốn dòng, hỏi bốn câu
Một hợp đồng đặt cọc mua nhà an toàn cho người mua thường thể hiện đủ bốn lá chắn của Luật 2023 ngay trên giấy. Anh chị không cần đọc hết vài chục trang; hãy tìm bốn chỗ và hỏi bốn câu tương ứng. Đây là cách nhanh nhất để biết bản hợp đồng đang đứng về phía ai.
Bốn dòng cần tìm trong hợp đồng: số tiền cọc và giá bán làm căn cứ (soi ngưỡng 5%); phụ lục tiến độ thanh toán tới ngày bàn giao (soi ngưỡng 70% và câu giữ lại 5% chờ sổ); điều khoản bảo lãnh và tên ngân hàng (soi Điều 26); dẫn chiếu văn bản trả lời về việc đủ điều kiện bán của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh (soi Điều 24). Bốn câu hỏi cần đặt cho sale: cọc này bằng mấy phần trăm giá bán, đóng bao nhiêu thì được nhận nhà, dự án đã có thư bảo lãnh chưa, và cho tôi xem văn bản đủ điều kiện bán.
Nếu người bán trả lời trôi chảy cả bốn, khả năng cao dự án có hồ sơ pháp lý rõ ràng. Nếu câu nào cũng “để hỏi lại đã” hoặc “cứ đặt chỗ trước”, hãy coi đó là tín hiệu cần chậm lại. Tiền cọc bỏ ra thì dễ, đòi về mới khó. Chúng tôi thường khuyên khách giữ lại toàn bộ phiếu thu, tin nhắn cam kết và bản chụp giấy tờ dự án ngay từ buổi đầu, vì đó là những gì có ích nhất nếu về sau phải viện tới Điều 25 hay Điều 26.
Câu hỏi thường gặp về Luật Kinh doanh bất động sản 2023 với người mua
Đặt cọc mua nhà dự án tối đa bao nhiêu phần trăm?
Tối đa 5% giá bán hoặc giá cho thuê mua, theo khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023. Chủ đầu tư chỉ được thu cọc sau khi nhà ở, công trình đã đủ điều kiện đưa vào kinh doanh. Khoản “giữ chỗ”, “booking” thu trước khi dự án đủ điều kiện, nếu xét về bản chất thỏa thuận là đặt cọc mua bán, nằm ngoài khung cho phép của luật.
Chưa nhận nhà, tôi phải đóng tối đa bao nhiêu tiền?
Không quá 70% giá trị hợp đồng khi mua bán nhà hình thành trong tương lai với chủ đầu tư trong nước, và không quá 50% nếu bên bán là tổ chức kinh tế có vốn đầu tư nước ngoài (Điều 25). Khi chưa được cấp sổ, tổng số tiền anh chị phải đóng không vượt 95% giá trị hợp đồng; 5% còn lại thanh toán sau khi có Giấy chứng nhận.
Bảo lãnh ngân hàng có bắt buộc không, ai được quyết định?
Chủ đầu tư bắt buộc phải được ngân hàng chấp thuận bảo lãnh trước khi bán nhà hình thành trong tương lai. Nhưng theo Điều 26, quyền chọn có hay không có bảo lãnh cho phần tiền của mình thuộc về người mua. Từ chối bảo lãnh có thể bớt phí, đổi lại mất phần bảo vệ khi chủ đầu tư trễ hẹn bàn giao.
Làm sao kiểm tra dự án đã đủ điều kiện bán chưa?
Hỏi chủ đầu tư văn bản trả lời của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh về việc nhà ở đủ điều kiện được bán, kèm bộ giấy tờ pháp lý theo Điều 24 (quyền sử dụng đất, hồ sơ dự án, giấy phép xây dựng, nghiệm thu móng với chung cư). Anh chị có quyền xin bản chụp và đối chiếu số, ngày ký, tên dự án trước khi đặt cọc.
Ký hợp đồng rồi mới biết dự án chưa đủ điều kiện bán thì sao?
Hợp đồng mua bán ký khi dự án chưa đủ điều kiện đưa vào kinh doanh tiềm ẩn tranh chấp và rủi ro pháp lý; hiệu lực của hợp đồng phải được đánh giá theo hồ sơ cụ thể, và việc đòi lại tiền có thể kéo dài. Đây là tình huống nên đưa hồ sơ cho luật sư càng sớm càng tốt. Bài viết này chỉ mang tính tham khảo, không thay cho ý kiến pháp lý với hồ sơ cụ thể của anh chị.
Cập nhật tháng 09/2026. Căn cứ pháp lý: Luật Kinh doanh bất động sản số 29/2023/QH15 (Điều 23, 24, 25, 26), có hiệu lực từ 01/08/2024 theo Luật số 43/2024/QH15. Nội dung mang tính tham khảo, không thay cho tư vấn của luật sư khi ký hợp đồng thật. smartrealtors.vn là đại lý phân phối dự án thuộc hệ thống Smartland; anh chị cần đối chiếu với văn bản luật gốc và hợp đồng cụ thể trước khi quyết định.
Nguồn tham khảo: Cổng thông tin văn bản pháp luật Chính phủ (vanban.chinhphu.vn), Cổng Xây dựng chính sách và LuatVietnam — toàn văn Luật 29/2023/QH15, Nghị định 96/2024/NĐ-CP hướng dẫn (Điều 8: trình tự thông báo và 15 ngày trả lời), và các điểm mới hiệu lực từ 01/08/2024.
Anh chị đang cân nhắc một dự án cụ thể và muốn biết pháp lý của nó đang ở bước nào, gọi hotline smartrealtors.vn để được đối chiếu theo đúng bốn lá chắn ở trên. Xem thêm các bài phân tích pháp lý và tiến độ dự án tại chuyên mục của chúng tôi.