


Bất động sản Đà Nẵng năm 2026 không đi cùng một hướng ở mọi phân khúc. Căn hộ là nhóm có giao dịch, đất nền giữ giá nhưng thanh khoản mỏng, nghỉ dưỡng chưa có tín hiệu hồi phục. Ngũ Hành Sơn là khu vực hút phần lớn nguồn cung lẫn giao dịch sơ cấp. Bài này tổng hợp các số liệu đã công bố trong năm và chỉ ra vài chỗ dễ đọc nhầm.
Căn hộ: hai con số trái chiều, cả hai cùng đúng
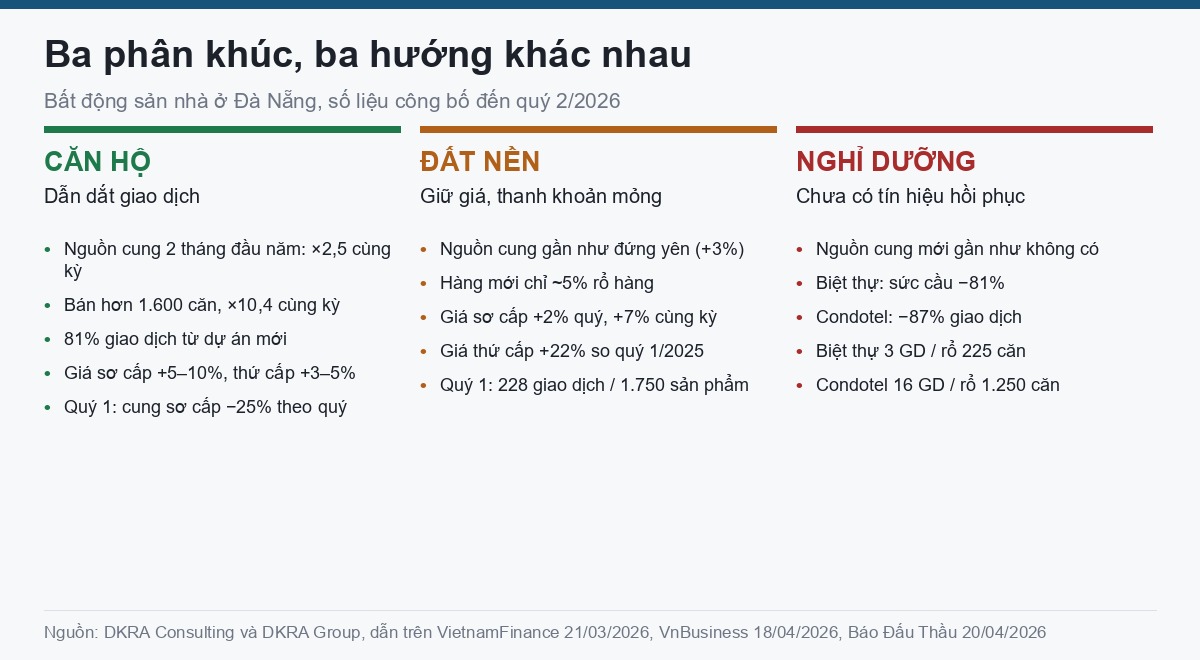
Trong hai tháng đầu năm 2026, theo DKRA Consulting, nguồn cung sơ cấp căn hộ Đà Nẵng tăng gấp 2,5 lần so với cùng kỳ, lượng bán vượt 1.600 căn — gấp 10,4 lần cùng kỳ năm trước. Trong đó 81% giao dịch đến từ các dự án mới mở bán (VietnamFinance dẫn báo cáo DKRA Consulting, 21/03/2026).
Cũng trong năm này, báo cáo quý 1 lại ghi nguồn cung sơ cấp căn hộ giảm 25% theo quý, lượng tiêu thụ chỉ đạt khoảng 68% so với quý liền trước, và riêng nguồn cung mới giảm hơn 51% (VnBusiness dẫn báo cáo DKRA Consulting, 18/04/2026).
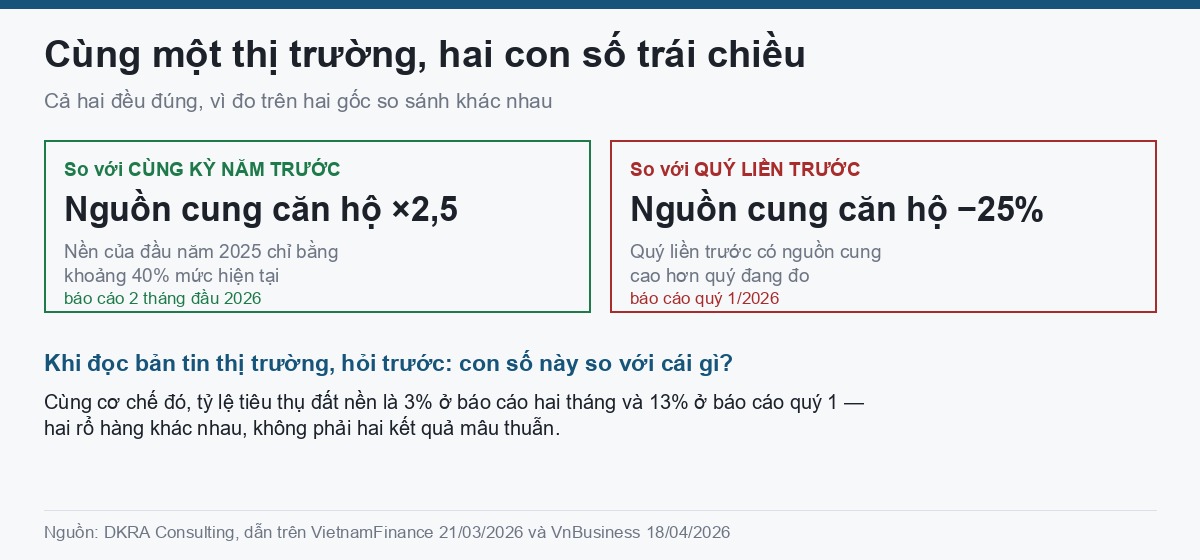
Hai con số nghe như đá nhau, thực ra đo hai gốc khác nhau: một bên so với cùng kỳ năm trước, một bên so với quý liền trước. Tăng 2,5 lần so với cùng kỳ nghĩa là nền của đầu năm 2025 chỉ bằng khoảng 40% mức hiện tại; giảm 25% theo quý nghĩa là quý liền trước cao hơn quý đang đo.
Về giá, DKRA ghi nhận giá sơ cấp căn hộ tăng 5–10% so với cùng kỳ, thị trường thứ cấp tăng 3–5%. Cho quý 2/2026, đơn vị này dự báo nguồn cung mới khoảng 1.000–1.500 căn, phần lớn thuộc phân khúc cao cấp tại Ngũ Hành Sơn và khu vực ven biển, với mức tăng giá bình quân dự kiến 10–12% mỗi năm (Báo Đấu Thầu dẫn DKRA Group, 20/04/2026).
Một lưu ý về dữ liệu giá: các báo cáo đã công bố cho căn hộ Đà Nẵng chỉ đưa mức biến động theo phần trăm, chúng tôi không tìm được khoảng giá tuyệt đối theo đồng cho toàn phân khúc này.
Đất nền: giá không xuống, tiền không vào
Đất nền là phân khúc khó nhất của thị trường Đà Nẵng năm nay, và cái khó nằm ở chỗ giá với thanh khoản đi ngược nhau.
Nguồn cung sơ cấp gần như đứng yên: theo báo cáo hai tháng đầu năm, mức tăng khoảng 3% so với cùng kỳ 2025, hàng mới chỉ chiếm khoảng 5% tổng rổ hàng, phần còn lại là hàng tồn từ các đợt mở bán trước. Lượng giao dịch tương đương khoảng 3% nguồn cung đang có (VietnamFinance dẫn DKRA Consulting, 21/03/2026).
Riêng quý 1/2026, số liệu ghi 228 giao dịch trên 1.750 sản phẩm sơ cấp, tức khoảng 13%, và sức cầu quý đó được ghi là tăng 61% (VnBusiness, 18/04/2026; Báo Đấu Thầu, 20/04/2026). Hai tỷ lệ tính trên hai rổ hàng khác nhau: một của kỳ hai tháng, một của trọn quý.
Giá thì không phản ánh sự trầm lắng đó. Giá đất nền sơ cấp tăng khoảng 2% theo quý và 7% so với cùng kỳ, còn thị trường thứ cấp tăng tới 22% so với quý 1/2025 (VnBusiness, 18/04/2026).
Phó Tổng giám đốc DKRA Group Võ Hồng Thắng nói về trạng thái này: “Thị trường hiện nay không thiếu sản phẩm, mà thiếu động lực để người mua xuống tiền. Các giao dịch chủ yếu tập trung vào những dự án có pháp lý hoàn chỉnh, chủ đầu tư uy tín và có khả năng khai thác thực tế” (Báo Đấu Thầu, 20/04/2026). Phần nhận định rằng bên bán chưa chịu áp lực hạ giá là quan sát của chúng tôi từ diễn biến giá ở trên, không nằm trong phát biểu đó.
Với người đang cầm tiền, diễn biến giá tính đến quý 1/2026 chưa cho thấy cơ sở để kỳ vọng chiết khấu sâu ở phân khúc này. Đây là nhận định dựa trên số liệu đã công bố đến thời điểm bài này lên, không phải dự báo cho các quý tới.
Nghỉ dưỡng vẫn chưa quay lại
Bất động sản nghỉ dưỡng Đà Nẵng tiếp tục là phân khúc yếu nhất. Quý 1/2026, nguồn cung mới gần như không xuất hiện; biệt thự nghỉ dưỡng có sức cầu giảm hơn 81%, condotel giảm 87% lượng giao dịch (VnBusiness dẫn DKRA Consulting, 18/04/2026). Tính theo số tuyệt đối, biệt thự nghỉ dưỡng ghi 3 giao dịch trên rổ 225 căn, condotel 16 giao dịch trên 1.250 căn (Báo Đấu Thầu, 20/04/2026).
Riêng shophouse nghỉ dưỡng, giá sơ cấp đi ngang trong khoảng 7,1–16,3 tỷ đồng mỗi căn, thị trường thứ cấp gần như đóng băng. Đây là khoảng giá của shophouse nghỉ dưỡng, không phải của căn hộ — con số này hay bị dẫn sang phân khúc khác.
Chính sách hỗ trợ tài chính từ phía chủ đầu tư chưa đủ để kéo giao dịch lên. Điều này cho thấy rào cản của thị trường có thể không chỉ nằm ở điều kiện thanh toán mà còn ở mức độ sẵn sàng xuống tiền của người mua.
Nguồn cung cả năm 2026 dự kiến bao nhiêu
Số dự báo cho cả năm đến từ CBRE. Theo bà Dương Thùy Dung, Giám đốc điều hành bộ phận nghiên cứu CBRE Việt Nam, thị trường Đà Nẵng năm 2026 dự kiến đón khoảng 500–600 sản phẩm đất nền, 6.000–7.000 căn hộ và 200–300 căn nhà phố, biệt thự mở bán (Báo Đà Nẵng, 23/02/2026).
Riêng căn hộ, nguồn cung tập trung ở Ngũ Hành Sơn, An Hải và Hòa Cường. Con số 6.000–7.000 căn cho cả năm là mức lớn so với vài năm gần đây, nên tốc độ hấp thụ của các đợt mở bán trong nửa cuối năm sẽ là chỉ báo đáng theo dõi hơn là các dự báo đầu năm.
Vì sao Ngũ Hành Sơn hút phần lớn giao dịch
Số liệu hai tháng đầu năm cho thấy mức độ tập trung rất cao: khu vực Ngũ Hành Sơn chiếm 47% nguồn cung sơ cấp và 67% lượng giao dịch sơ cấp toàn thị trường căn hộ (VietnamFinance dẫn DKRA Consulting, 21/03/2026). Dự báo quý 2 của DKRA cũng đặt phần lớn nguồn cung căn hộ mới ở khu vực này, còn CBRE nêu ba địa bàn tập trung là Ngũ Hành Sơn, An Hải và Hòa Cường.

Khu vực này cũng là nơi tập trung một số dự án cao tầng và tổ hợp đô thị đang triển khai, trong đó có Sun Galaxy Complex thuộc khu Da Nang Downtown ven sông Hàn. Danh sách dự án đang triển khai cùng trạng thái từng dự án, chúng tôi cập nhật ở bài các dự án Sun Group ở Đà Nẵng.
Mức tập trung này cũng là một rủi ro cần nhìn thẳng: khi phần lớn giao dịch dồn vào một khu vực, mặt bằng giá tại đó phản ánh cạnh tranh nội khu nhiều hơn là mặt bằng chung của cả thành phố.
Đọc các con số này thế nào
Ba lưu ý khi dùng số liệu thị trường để ra quyết định.
Gốc so sánh phải được nêu kèm. Một dự án được giới thiệu là “tăng trưởng gấp nhiều lần” có thể chỉ đang so với một nền rất thấp của năm trước.
Giá sơ cấp và giá thứ cấp là hai mặt bằng khác nhau, và ở Đà Nẵng năm nay chúng đang tăng với tốc độ khác nhau trong cùng một phân khúc.
Các con số dự báo cả năm do đơn vị nghiên cứu công bố đầu năm là kịch bản, không phải cam kết. Đến giữa năm, dữ liệu thực tế của từng quý mới là căn cứ.
Nửa cuối năm 2026 nên theo dõi điều gì
Thị trường bất động sản Đà Nẵng năm 2026 đang phục hồi không đồng đều: căn hộ dẫn dắt giao dịch, đất nền giữ giá nhưng thanh khoản thấp, còn nghỉ dưỡng chưa có tín hiệu hồi phục rõ. Nửa cuối năm, tốc độ hấp thụ nguồn cung căn hộ mới là chỉ báo quan trọng nhất.
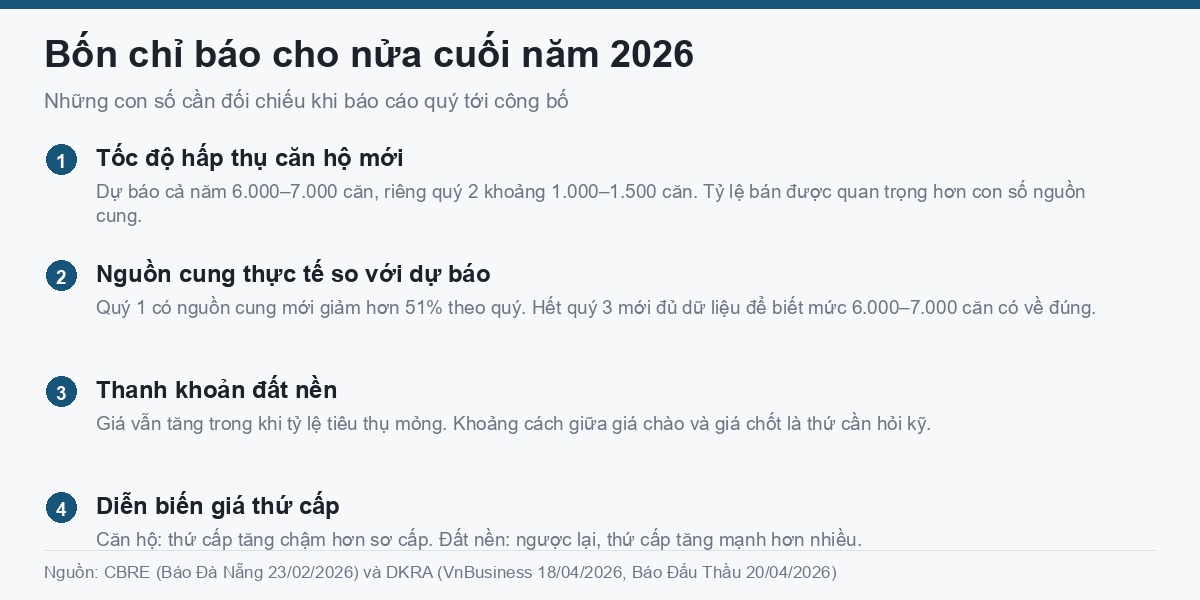
Bốn thứ đáng theo trong các báo cáo quý tới:
Tốc độ hấp thụ căn hộ mới. Dự báo cả năm là 6.000–7.000 căn, riêng quý 2 khoảng 1.000–1.500 căn. Tỷ lệ bán được trên lượng mở bán mới quan trọng hơn con số nguồn cung, vì hai tháng đầu năm cho thấy 81% giao dịch đến từ dự án mới — nếu tỷ lệ này tụt trong khi nguồn cung vẫn ra, hàng sẽ dồn sang rổ tồn.
Nguồn cung thực tế so với dự báo. Dự báo đầu năm của CBRE và DKRA đều là kịch bản. Đến hết quý 3 mới đủ dữ liệu để biết mức 6.000–7.000 căn có về đúng hay không, hay lặp lại kiểu quý 1 với nguồn cung mới giảm hơn 51% theo quý.
Thanh khoản đất nền. Giá đang tăng trong khi tỷ lệ tiêu thụ mỏng. Nếu giá thứ cấp vẫn giữ mức tăng hai chữ số mà giao dịch không cải thiện, khoảng cách giữa giá chào và giá chốt là thứ cần hỏi kỹ trước khi xuống tiền.
Diễn biến giá thứ cấp. Ở căn hộ, thứ cấp tăng chậm hơn sơ cấp (3–5% so với 5–10%); ở đất nền thì ngược lại, thứ cấp tăng mạnh hơn nhiều. Hướng đi của hai mặt bằng này trong nửa cuối năm cho biết người đang giữ hàng có thoát được hay không.
Câu hỏi thường gặp
Giá căn hộ Đà Nẵng năm 2026 khoảng bao nhiêu?
Các báo cáo đã công bố chỉ đưa mức biến động, không đưa khoảng giá tuyệt đối cho toàn phân khúc căn hộ: giá sơ cấp tăng 5–10% so với cùng kỳ, thứ cấp tăng 3–5%, và dự báo cả năm ở mức tăng bình quân 10–12%. Nếu anh chị gặp con số 7,1–16,3 tỷ đồng mỗi căn, đó là khoảng giá của shophouse nghỉ dưỡng trong cùng bộ báo cáo, không phải giá căn hộ.
Phân khúc nào đang có giao dịch tốt nhất?
Căn hộ. Trong hai tháng đầu năm 2026, lượng bán vượt 1.600 căn, phần lớn từ các dự án mới mở bán, trong khi đất nền chỉ đạt giao dịch tương đương khoảng 3% nguồn cung sơ cấp.
Đất nền Đà Nẵng có đang giảm giá không?
Không. Giá sơ cấp vẫn tăng khoảng 2% theo quý và 7% so với cùng kỳ dù thanh khoản thấp. Người bán chưa chịu áp lực giảm giá.
Bất động sản nghỉ dưỡng đã hồi phục chưa?
Chưa. Nguồn cung mới hạn chế, giao dịch tiếp tục giảm và giá đi ngang, kể cả khi có chính sách hỗ trợ tài chính từ chủ đầu tư.
Nên xem số liệu ở đâu để cập nhật?
Các báo cáo thị trường theo quý của DKRA và CBRE là hai nguồn được trích dẫn thường xuyên nhất cho thị trường Đà Nẵng. Khi đọc, cần lưu ý báo cáo phát hành cho quý nào và so sánh với gốc nào.
Số liệu trong bài tổng hợp từ các báo cáo thị trường và bản tin báo chí công bố đến tháng 8/2026, gồm DKRA Consulting, DKRA Group và CBRE. Mỗi con số được ghi kèm phạm vi thời gian và gốc so sánh tương ứng.


